Khi nhà sản xuất ô tô tự cung cấp bảo hiểm: lợi ích, rủi ro và hệ quả cho người dùng xe điện
Khi nhà sản xuất ô tô tự cung cấp bảo hiểm: lợi ích, rủi ro và hệ quả cho người dùng xe điện
Một số nhà sản xuất ô tô đang thử nghiệm đưa nghiệp vụ bảo hiểm vào hệ sinh thái dịch vụ của họ — kết nối dữ liệu xe, nguồn cung phụ tùng và mạng lưới sửa chữa. Ý tưởng nghe có vẻ hợp lý: hãng nắm dữ liệu vận hành, biết được tình trạng phụ tùng và quy trình sửa chữa, nên có thể định giá rủi ro chính xác hơn và tối ưu chi phí. Thế nhưng, việc gom nhiều mắt xích dịch vụ về một đầu mối cũng đem theo hệ lụy khó lường nếu doanh nghiệp đó gặp khó.
Lợi thế dữ liệu và lời hứa hiệu quả
Hãng xe có một lợi thế rõ ràng: họ thu thập được dữ liệu hành vi lái, dữ liệu về linh kiện và hồ sơ sửa chữa chi tiết hơn nhiều so với nguồn dữ liệu mà một công ty bảo hiểm truyền thống tiếp cận được. Trên lý thuyết, nguồn dữ liệu này giúp cải thiện việc định giá hợp lý, giảm chi phí bán hàng và hạn chế chi phí bồi thường không cần thiết. Với thông tin chính xác hơn về mức độ hư hỏng, tần suất sự cố và chi phí thay thế, công ty bảo hiểm nội bộ có thể đưa ra phí bảo hiểm sát hơn với rủi ro thực tế của từng khách hàng.
Hợp đồng bảo hiểm ô tô, khâu mà một số hãng xe Trung Quốc đang muốn đưa vào hệ thống dịch vụ của mình.
Ba rủi ro chính khi hãng xe tự triển khai bảo hiểm
Bài phân tích của truyền thông chuyên ngành chỉ ra ba rủi ro nổi bật khi nhà sản xuất ô tô lấn sang nghiệp vụ bảo hiểm.
- Rào cản pháp lý và vốn: giấy phép kinh doanh bảo hiểm có yêu cầu cao. Việc quản lý nghiệp vụ bảo hiểm đòi hỏi vốn dự trữ, năng lực quản trị rủi ro và khả năng chịu đựng biến động chu kỳ. Nếu nhà sản xuất chưa quen quản trị dòng tiền và rủi ro ngành bảo hiểm, họ dễ gặp áp lực về vốn.
- Khó nhân rộng mô hình: dù tối ưu cho một số dòng sản phẩm, mô hình tích hợp không dễ được nhân rộng trên toàn thị trường. Việc mở rộng đòi hỏi năng lực vận hành, hệ thống dữ liệu và mạng lưới hậu mãi rộng khắp.
- Rủi ro tập trung dịch vụ: khi bảo hiểm, sửa chữa và phần mềm dịch vụ đều do cùng một tổ chức cung cấp, nguy cơ đứt dịch vụ sẽ lớn hơn nếu doanh nghiệp đó gặp khủng hoảng. Nói cách khác, càng nhiều dịch vụ gom vào một nơi thì khi nơi đó sụp đổ, người dùng chịu thiệt hại toàn diện hơn.
Thực trạng ngành bảo hiểm xe năng lượng mới
Bối cảnh cho xu hướng này không hề thuận lợi. Theo thông tin công bố, trong năm 2025 ngành bảo hiểm Trung Quốc đã nhận bảo hiểm cho khoảng 43,58 triệu xe năng lượng mới, với doanh thu phí đạt 190 tỷ nhân dân tệ. Dù doanh thu lớn, khâu bảo lãnh vẫn lỗ ở mức 5,6 tỷ nhân dân tệ trong năm đó — và năm trước cũng lỗ 5,7 tỷ nhân dân tệ. Những con số này cho thấy việc bảo hiểm dòng xe mới là một bài toán khó về chi phí và rủi ro.
Áp lực thị trường khiến cơ quan quản lý phải can thiệp: tháng 1/2025, bốn cơ quan quản lý Trung Quốc ban hành ý kiến chỉ đạo liên quan bảo hiểm xe năng lượng mới và lập một nền tảng chuyên dụng để nhận những hồ sơ khó được chấp nhận trên kênh thông thường. Các công ty bảo hiểm liên quan cũng được yêu cầu không được từ chối những xe đủ điều kiện. Song biện pháp hành chính chỉ mở đường cho việc có được một “đơn bảo hiểm” — trong khi câu hỏi về phụ tùng và năng lực sửa chữa vẫn chưa được giải quyết dứt khoát.
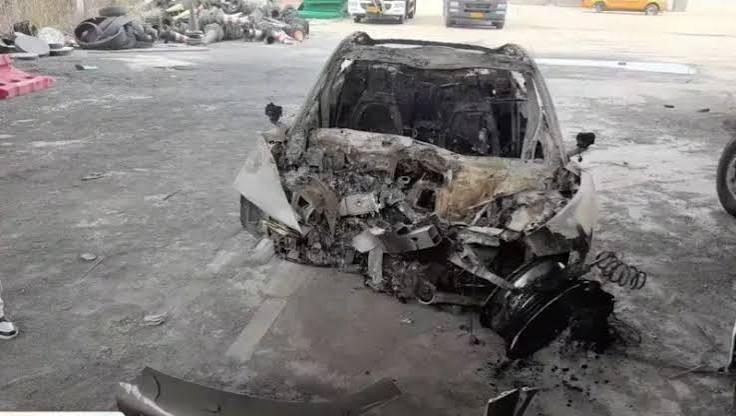
Một chiếc xe điện cháy rụi. Chi phí sửa chữa và thay thế bộ pin là biến số lớn nhất khi định phí bảo hiểm cho dòng xe này.
Pin: biến số quyết định trong định phí
Một trong những nguyên nhân chính khiến bảo hiểm xe điện khó định giá là chi phí liên quan đến bộ pin. Khi xảy ra tai nạn, ngoài xác định mức độ hư hỏng, công ty bảo hiểm cần đánh giá liệu pin có thể sửa được hay phải thay nguyên cụm, và chi phí tương ứng. Trong thiếu hụt chuẩn kiểm tra thống nhất và dữ liệu sửa chữa thực tế, phương án thay nguyên bộ pin thường được chọn vì đơn giản nhưng lại rất tốn kém.
Theo số liệu do Viện Nghiên cứu Bảo hiểm Ô tô Trung Quốc công bố tháng 10/2024, khảo sát 59 mẫu xe thuần điện cho thấy bộ pin chiếm bình quân 50,96% giá trị toàn xe, tương đương khoảng 1.604,92 nhân dân tệ cho mỗi kilôwatt giờ. Khi một linh kiện chiếm hơn một nửa giá trị chiếc xe và thường bị thay cả cụm, ngưỡng xử lý tổn thất toàn bộ sẽ dễ bị chạm hơn.
Hai hướng tách pin khỏi xe và giới hạn của từng cách tiếp cận
Để giảm áp lực lên bảo hiểm, Trung Quốc đã đề xuất nghiên cứu mô hình tách pin ra khỏi xe theo hai cách hiểu khác nhau:
- Tách quyền sở hữu: pin thuộc một công ty riêng (mô hình cho thuê pin của một số thương hiệu là ví dụ), còn thân xe thuộc chủ xe.
- Tách định giá: vẫn giữ quyền sở hữu pin cùng xe, nhưng trong hợp đồng bảo hiểm định giá và tính phí riêng cho phần thân xe và phần pin.
Với phần lớn xe bán trọn gói cả pin lẫn thân, phương án tách định giá được xem là khả thi hơn trong ngắn hạn. Tuy nhiên, để thực hiện được, công ty bảo hiểm cần dữ liệu sức khỏe pin đáng tin cậy, thông tin tai nạn chi tiết và chi phí sửa chữa thực tế — những thứ mà chỉ nhà sản xuất hoặc doanh nghiệp pin nội bộ mới có đầy đủ. Từ đó vấn đề lại quay về câu hỏi gốc: các hãng có chịu mở dữ liệu và hệ thống sửa chữa độc lập có đủ năng lực kiểm tra hay không?
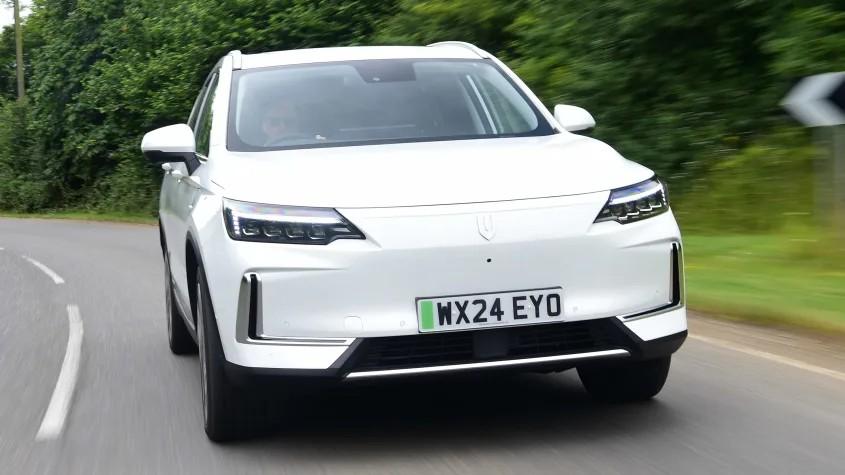
Một mẫu SUV điện thương hiệu Trung Quốc lưu thông tại Anh.
Phản ứng thị trường quốc tế
Các thị trường nước ngoài đã phản ánh khác nhau về rủi ro này. Nghiên cứu của CarWow cho thấy mức phí bảo hiểm trung bình cho xe điện Trung Quốc tại Anh là khoảng 901 bảng/năm, so với 646 bảng cho mẫu xe chạy xăng tương đương. Trong thử nghiệm gửi yêu cầu báo giá cho bốn mẫu SUV Trung Quốc tới năm công ty bảo hiểm, một số nhà bảo hiểm đã từ chối hoặc chỉ nhận một phần do thiếu dữ liệu sửa chữa, lịch sử yêu cầu bồi thường và chuỗi cung ứng phụ tùng chưa hoàn thiện. Ở UAE, phí bảo hiểm cho xe điện được ghi nhận cao hơn 20–35% so với xe xăng tương tự.
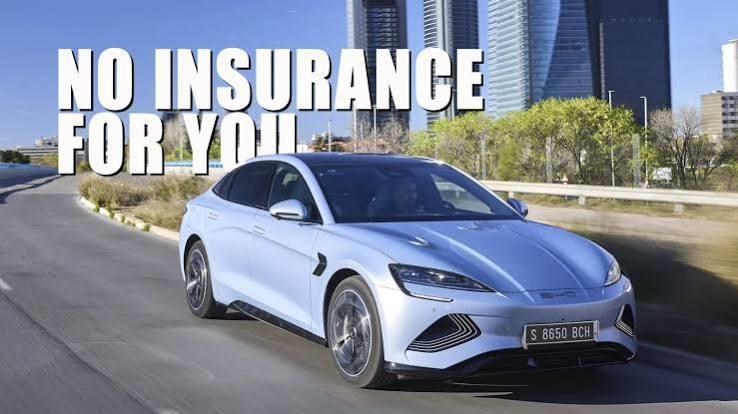
Tình trạng khó mua bảo hiểm cho xe điện Trung Quốc được truyền thông quốc tế phản ánh trong thời gian gần đây.
Ý nghĩa với người mua ở Việt Nam
Tại Việt Nam, điều khoản bảo hiểm vật chất quy định nếu chi phí sửa chữa vượt khoảng 75% giá trị xe thì xe được xử lý như tổn thất toàn bộ, và mức bồi thường dựa trên giá trị xe cùng chủng loại tại thời điểm tổn thất. Với bộ pin chiếm tỉ lệ giá trị lớn và thường bị thay cả cụm, ngưỡng 75% có thể bị chạm sớm hơn người mua tưởng.
Một số hãng đã bắt đầu đưa ra gói dịch vụ trọn gói kèm xe, gom bảo hiểm, sửa chữa và dịch vụ phần mềm. Khi nhà sản xuất vận hành tốt, khách hàng được hưởng tiện lợi thực sự. Nhưng kịch bản rủi ro xảy ra nếu doanh nghiệp sau lưng gói dịch vụ đó gặp khó: chủ xe có thể đối mặt với việc phụ tùng khan hiếm, hệ thống sửa chữa mất ủy quyền và mất quyền truy cập dữ liệu cần thiết để xác định hư hỏng và sửa chữa.
Bài học rút ra là thị trường mới nhập khẩu xe điện chưa có tập dữ liệu dài hạn để biết mô hình khép kín vận hành ra sao trong trường hợp xấu nhất. Người tiêu dùng và cơ quan quản lý cần cân nhắc kỹ các cam kết hậu mãi, quyền sở hữu pin, và cơ chế bảo đảm nguồn cung phụ tùng khi đánh giá gói dịch vụ trọn gói của nhà sản xuất.
Các điểm cần ghi nhớ trước khi quyết định
- Kiểm tra rõ quyền sở hữu pin: pin độc lập hay bán kèm theo xe sẽ ảnh hưởng đến cách bảo hiểm và sửa chữa xử lý tổn thất.
- Đọc kỹ điều kiện bồi thường và ngưỡng xử lý tổn thất toàn bộ trong hợp đồng bảo hiểm.
- Lưu ý cam kết về nguồn phụ tùng và thời gian bảo hành/service; nếu có tùy chọn, hỏi về khả năng sửa chữa độc lập ở cơ sở không thuộc hệ thống chính hãng.
- Quan tâm đến mức độ minh bạch dữ liệu: doanh nghiệp có chia sẻ thông tin sửa chữa và tình trạng pin cho đối tác độc lập hay không.
Câu hỏi thường gặp (FAQ)
Pin có ảnh hưởng thế nào đến phí bảo hiểm? Vì pin thường chiếm tỉ trọng lớn trong giá trị xe và chi phí thay thế cao, nó là yếu tố chính khiến phí bảo hiểm tăng hoặc ngưỡng xử lý tổn thất dễ bị chạm.
Mô hình tách pin khỏi xe giải quyết được gì? Nó có thể giảm rủi ro một phần nếu quyền sở hữu pin thuộc đơn vị khác hoặc khi định giá tách riêng; nhưng để thực hiện cần dữ liệu sức khỏe pin và chuẩn kiểm tra thống nhất.
Nhà sản xuất làm bảo hiểm có rủi ro gì lớn nhất? Rủi ro tập trung dịch vụ: khi hãng gặp khó, khách hàng có thể mất cùng lúc bảo hiểm, phụ tùng và dịch vụ sửa chữa.
Kết luận
Việc nhà sản xuất ô tô mở rộng sang mảng bảo hiểm dựa trên dữ liệu nội bộ là xu hướng có tiềm năng tối ưu chi phí và nâng trải nghiệm khách hàng. Tuy nhiên, lợi ích này đi kèm những rủi ro không nhỏ — đặc biệt với xe điện, nơi bộ pin là biến số quyết định giá trị và chi phí sửa chữa. Người mua nên cân nhắc kỹ quyền sở hữu pin, điều khoản bảo hiểm và độ độc lập của chuỗi sửa chữa trước khi chấp nhận gói dịch vụ khép kín.
Muốn tiếp tục tìm hiểu sâu hơn về các lựa chọn liên quan đến ô tô, pin và chi phí sở hữu? Những phân tích chuyên sâu dưới đây có thể giúp bạn mở rộng góc nhìn.
Để khám phá thiết kế, thông số và ứng dụng thực tế của các nền tảng robot bốn chân có thể cưỡi, bạn có thể đọc bài viết phân tích về Robot bốn chân Qiji X1 và Qiji XS — bài viết cung cấp đánh giá chi tiết từ triển lãm đến khả năng thương mại hóa và những rào cản khi đưa về Việt Nam.
Nếu bạn quan tâm tới xu hướng xe máy tích hợp công nghệ trợ lực điện và tác động tới di chuyển đô thị, tham khảo bài viết về Dayang VRJ150 tay ga hybrid 150cc để hiểu rõ hơn ưu điểm vận hành, cấu hình trang bị và những thách thức khi nhập khẩu.
Và trong trường hợp bạn cần cân đối chi phí giữa mua ô tô trả góp và tiếp tục dùng gọi xe công nghệ, bài phân tích về So sánh chi phí sở hữu ô tô trả góp sẽ hữu ích — bài này phân tích chi phí ẩn, lợi ích vô hình và phương pháp lập bảng tính để quyết định hợp lý.
Lưu ý kỹ thuật: Bài viết mang tính tham khảo công nghệ và giáo dục, không thay thế tư vấn chuyên môn IT. Vui lòng kiểm chứng thông tin từ nguồn đáng tin cậy.
Tác giả
admin
Cộng tác viên góc công nghệ tại Diễn đàn công nghệ VN.